Неопубликованная запись
Пермские +27%: рекорд производства говядины как индикатор системных рисков мясного скотоводства ПФО
По итогам января–июля 2026 года Пермский край нарастил производство говядины и телятины на 27,1% год к году — до 2,7 тыс. тонн, заняв девятое место среди регионов Приволжского федерального округа.
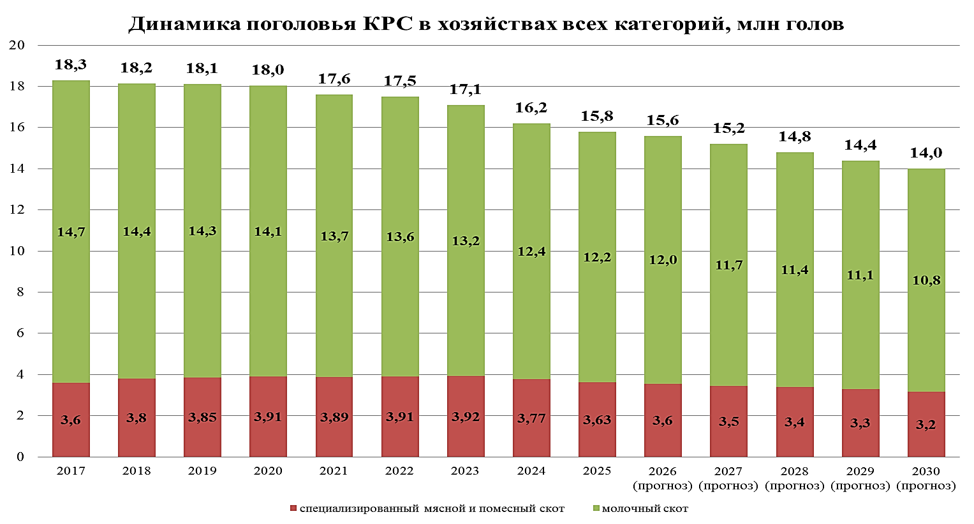
Однако за впечатляющей динамикой скрывается тревожная тенденция: рост убоя происходит на фоне системного сокращения поголовья крупного рогатого скота, что ставит под вопрос устойчивость производственных показателей уже в среднесрочной перспективе.
Региональный срез: производство растёт — стадо сокращается
•Республика ТатарстанoПроизводство говядины и телятины (янв.–июль 2026 г.): 8,5 тыс. т
oПоголовье КРС: 816,9 тыс. голов (срез на март 2026 г.)
oДинамика поголовья: снижение на 4,6% (−39,3 тыс. голов)
oДоля ЛПХ в общем поголовье КРС: 29,6%
•Оренбургская область
oПроизводство говядины и телятины (янв.–июль 2026 г.): 6,6 тыс. т
oПоголовье КРС: 510,3 тыс. голов (срез на июнь 2026 г.)
oДинамика поголовья: снижение на 9,5% (−53,5 тыс. голов)
oДоля ЛПХ в общем поголовье КРС: 46,3%
•Удмуртская Республика
oПроизводство говядины и телятины (янв.–июль 2026 г.): 6,2 тыс. т
oПоголовье КРС: 347,2 тыс. голов (срез на июнь 2026 г.)
oДинамика поголовья: рост на 1,3% (+4,5 тыс. голов)
oДоля ЛПХ в общем поголовье КРС: ~16%
•Пермский край
oПроизводство говядины и телятины (янв.–июль 2026 г.): 2,7 тыс. т
oПоголовье КРС: 205,9 тыс. голов (срез на конец 2025 г.)
oДинамика поголовья: снижение на 2,0% (−4,2 тыс. голов)
oДоля ЛПХ в общем поголовье КРС: 11,9%
Источники: Росстат, региональные органы статистики.
Тройка лидеров округа — Татарстан, Оренбургская область и Удмуртия — обеспечивает 45,6% общего объёма производства говядины в ПФО, при этом вклад Пермского края составляет 5,7%.
Анатомия пермского «рекорда»: форсированный убой вместо органического роста
Ключевое противоречие пермской статистики заключается в том, что рост производства мяса на 27,1% сопровождается сокращением поголовья КРС на 2,0% и коров — на 2,8%. По данным Росстата, на конец 2025 года поголовье КРС в Пермском крае составило 205,9 тыс. голов, коров — 91,1 тыс. голов. Такая динамика указывает на то, что увеличение тоннажа обеспечено не расширением производственной базы, а интенсификацией убоя, включая вынужденное сокращение маточного стада.
Эта гипотеза подтверждается структурой поголовья: доля личных подсобных хозяйств в Пермском крае упала до критических 11,9%, тогда как на сельхозорганизации приходится 78,6% стада, а на крестьянские (фермерские) хозяйства и ИП — лишь 9,5%.
Малые формы хозяйствования, исторически служившие буфером для воспроизводства и основой благосостояния глубинных сельских территорий, практически вымыты из отрасли. Крупные предприятия, даже технологически эффективные, не могут бесконечно компенсировать выпадающие объёмы.
Аналогичные процессы, хотя и с региональной спецификой, наблюдаются по всему округу:
•Татарстан — лидер ПФО по производству говядины (8,5 тыс. т) — демонстрирует спад поголовья на 4,6% (до 816,9 тыс. голов на конец марта 2026 года) на фоне сокращения частного сектора, где сосредоточено 29,6% КРС. Поголовье коров также снизилось — на 0,3%, до 311,7 тыс. голов.
•Оренбургская область находится в зоне максимального риска. По данным Оренстата, на конец июня 2026 года поголовье КРС в хозяйствах всех категорий составило 510,3 тыс. голов (из них коров — 217,4 тыс.), что на 9,5% меньше, чем год назад. При этом 46,3% поголовья КРС всё ещё содержится в хозяйствах населения, а сельхозорганизации контролируют лишь около 27%. Стремительный отток скота из ЛПХ (за год стадо сократилось почти на 40 тыс. голов) в ближайшие годы обрушит и показатели мясопереработки: крупные СХО физически не успевают заместить выпадающие объёмы.
•Удмуртия — единственное исключение в округе: рост поголовья до 347,2 тыс. голов (+1,3% к июню 2026 года) обеспечен целенаправленной господдержкой промышленного мясного скотоводства. Это доказывает: устойчивость возможна только там, где есть долгосрочные инвестиции в индустриальное скотоводство.
«Простых решений нет»
Генеральный директор Национального союза производителей говядины Роман Костюк характеризует ситуацию с дефицитом говядины как хроническую проблему подотрасли:«Сейчас у нас негативная тенденция к сокращению поголовья, а значит, и масштабов производства. Чтобы начать его наращивать, нужно переломить этот сложившийся за последние более десяти лет тренд. Для этого потребуются неординарные усилия. Если бы существовали простые решения… Россия бы уже это сделала, но их нет».
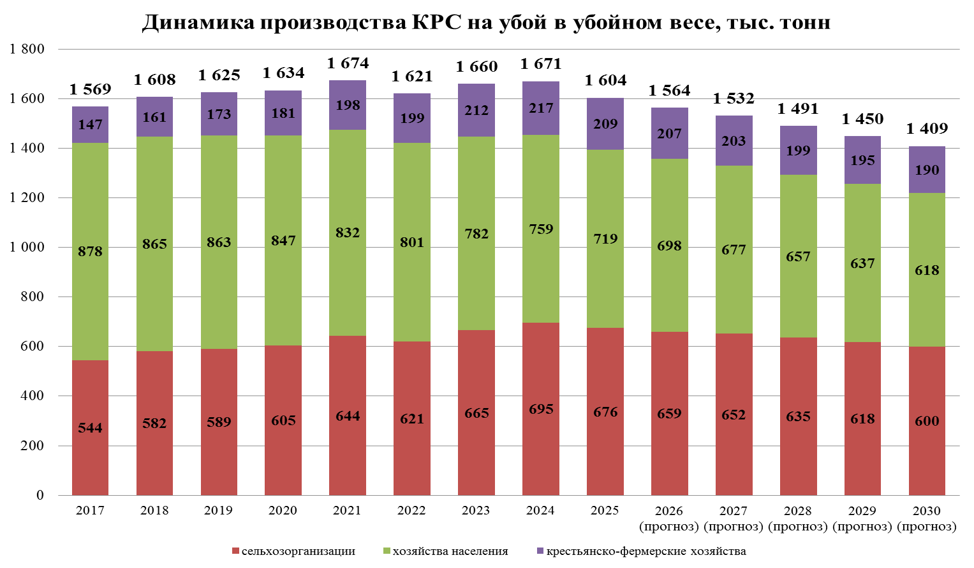
По данным НСПГ, потребление говядины в России составляет около 2 млн тонн в год, из которых уже меньше 1,6 млн тонн обеспечивается отечественным производством. Оставшиеся 350 тыс. тонн импортируются — преимущественно из Бразилии и Белоруссии, причём речь идёт о наиболее дешёвом сырье для промышленной переработки.
Уход мелких хозяйств «оголяет» рынок, вынуждая переработчиков наращивать импорт, что дополнительно давит на рентабельность отечественных производителей.
Стратегические риски для мясного сегмента
1. Истощение производственной базы. Форсированный убой коров ради сиюминутной прибыли гарантирует провал по объёмам через 2–3 года. Отрасль столкнётся с критическим дефицитом молодняка для постановки на откорм — восстановление стада потребует не менее 5–7 лет.
2. Консолидация и монополизация. Исчезновение мелких производителей ведёт к концентрации производства в руках крупных агрохолдингов. С одной стороны, это повышает технологичность, с другой — усиливает риски масштабных эпизоотий при скученном содержании скота и снижает устойчивость рынка к локальным сбоям.
3. Бюджетная зависимость. Мнимая стабильность крупных сельхозорганизаций держится на субсидиях. Любые колебания в бюджетной политике или урезание лимитов господдержки способны мгновенно перевести холдинги из стадии модернизации в стадию выживания — что особенно актуально для Удмуртии, где рост обеспечен именно государственными программами.
4. Опустынивание сельских территорий и рост пожароопасности. Приоритет крупных агрохолдингов на фоне стремительно сокращающегося фронта малого хозяйствования в деревне — жёсткий показатель отрицательного развития территорий. По имеющимся оценкам, в России выведено из оборота и не используется до 40 млн га пашни, а заброшены и подвержены зарастанию более 50% сельхозугодий. Заброшенные земли зарастают сорной и древесно-кустарниковой растительностью, формируя горючую базу.
Только в Омской области 38 тыс. га заброшенных сельхозугодий взяты на особый контроль из-за высокой угрозы возгорания. Ландшафтные пожары, возникающие на неиспользуемых сельхозземлях, ежегодно перекидываются на деревни и дачи, уничтожая жильё и инфраструктуру. Как следствие — риск возрастающих пожаров, деградация почв и дальнейшее обезлюдивание территорий.
Мнение
Пермские +27,1% — это не рост мясного скотоводства, а финал экстенсивной модели, при которой производственные показатели поддерживаются за счёт сокращения будущего воспроизводственного потенциала. Отрасли необходима глубокая оценка бесперспективности спонтанно проходящих процессов. Отсутствие реакции властей — усугубление будущей проблемы.Инструменты решения существуют. Союз производителей говядины прямо указывает на необходимость «стимулировать возникновение на пустующих территориях предприятий-интеграторов, которые возьмут на себя задачу по организации КФХ и их технологическому сопровождению на контрактационной и кооперативной основе». Речь идёт о глубокой контрактной интеграции переработчиков, государства и фермерских хозяйств для создания устойчивых цепочек воспроизводства стада. В противном случае временный мясной профицит уже в горизонте 2–3 лет обернётся затяжным дефицитом, который придётся закрывать импортом — со всеми вытекающими последствиями для продовольственной безопасности и рентабельности отечественного производства.