Аналитический обзор для региональных органов власти и участников рынка
1. Резюме Развитие мясного скотоводства в России должно перейти от разрозненных субсидий «всем понемногу» к системной инфраструктурной кооперации. Базовым инструментом предлагается пилотный контрактационный фермерский кластер на 1000 голов мясного скота — понятная модель, которая одновременно закрывает социальные и бюджетные задачи муниципалитета.Однако действовать нужно без раскачки: пока наши соседи по ЕАЭС — прежде всего Казахстан — последовательно выстраивают экспортную инфраструктуру и вытягивают скот с отраслевого рынка, Россия рискует превратиться в сырьевой придаток, отдавая живой племенной молодняк и покупая (импортируя) обратно переработанную говядину.
России критически важно создать у себя «инфраструктуру доверия» и цивилизованный внутренний рынок скота, стимулирующий частные инвестиции.
Часть 1. Фундамент: Модель инфраструктурной кооперации в РоссииВ условиях перестройки мировых продовольственных рынков мясное скотоводство становится не просто «одной из подотраслей АПК», а главным инструментом выживания и социально-экономической состоятельности сельских территорий. Для российских регионов самым рабочим решением является синтез мировых практик: рыночная контрактная кооперация, подкрепленная государственной инфраструктурой.
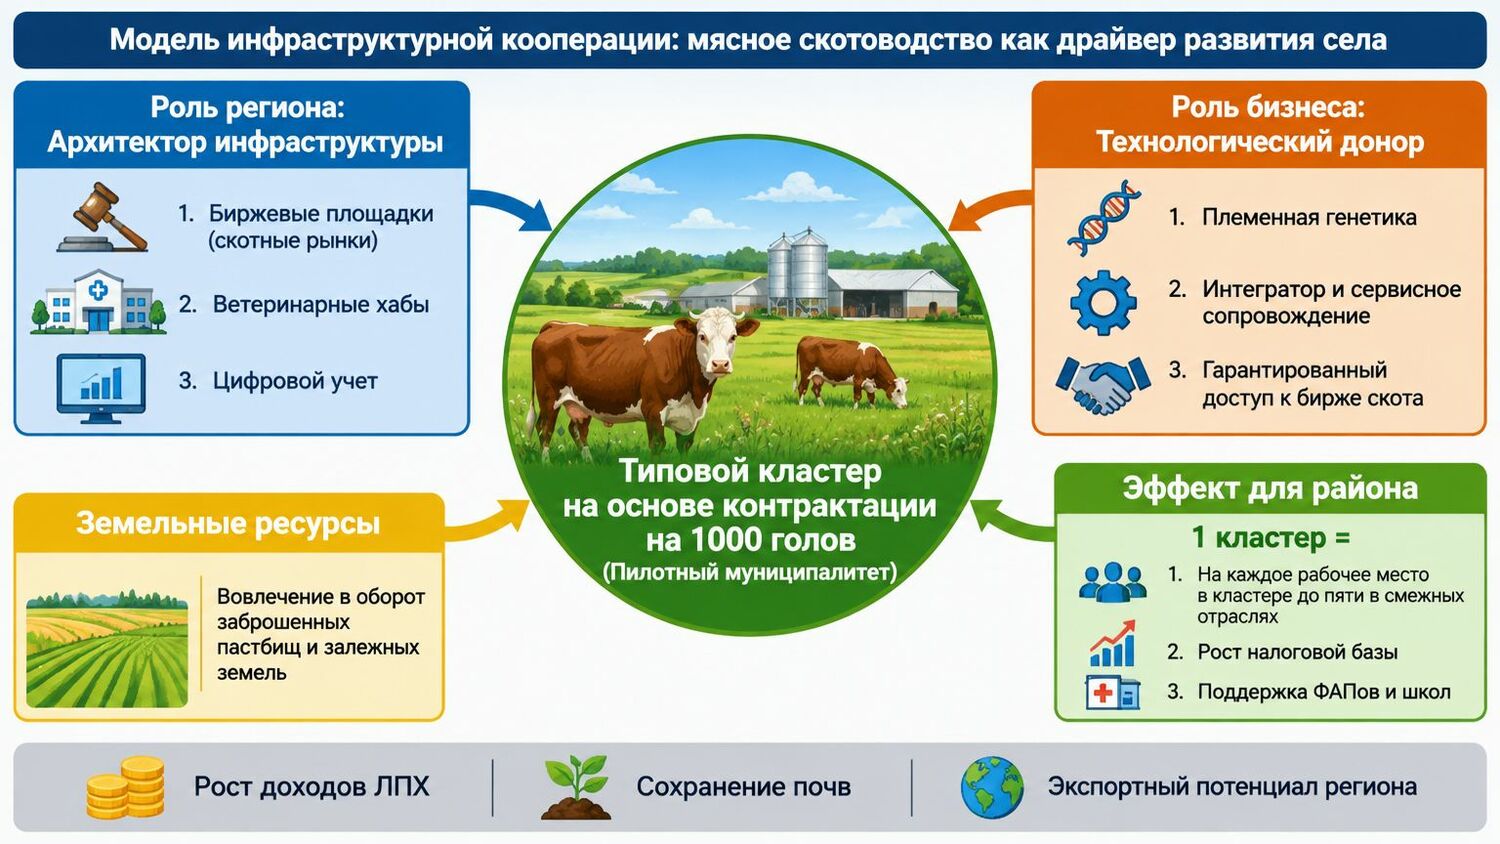
Ядро модели: Контрактационный кластер на 1000 голов в пилотном муниципалитете
Запуск даже одного такого кластера дает мощный мультипликативный эффект для района:
•Социальный якорь: В селе появляется не только постоянные, круглогодичные рабочие места (животноводы, ветеринары, механизаторы), надо помнить, что каждое рабочее место в отрасли мясного скотоводства стимулирует появление до пяти рабочих мест у смежных профессий. Заработок в организованном мясном скотоводстве в 1,5–2 раза выше среднего по району — это единственный реальный способ остановить отток молодежи и сохранить мужское население на земле.
•Налоговый мультипликатор: Вывод личных подсобных хозяйств (ЛПХ) из «серой зоны», укрепление экономики КФХ и ИП, все через кластеры, поддерживающие участников в единой производственной цепочке формируют устойчивую налоговую базу муниципалитета. Этих средств хватает на содержание сельского ФАПа, малокомплектной школы и возможности развития комфортной среды для жизни.
•Сохранение земель: В оборот возвращаются «спящие» пастбища и залежные земли. Это спасает почвы от деградации, зарастания бурьяном, кустарником и лесом, где им не место.
Кто за что отвечает в кластере:
1.Региональная власть (Архитектор инфраструктуры): Государство вкладывается не в стены отдельных коровников, а в общие рыночные площадки на условиях государственно-частного партнёрства в рамках концессионных соглашений. Создание цивилизованных скотных рынков (биржевых площадок), ветеринарных хабов и систем цифрового учета убирает с рынка перекупщиков, вынуждает их перепрофилироваться в торговых агентов и делает цену прозрачной.
2.Бизнес (Технологический донор): Якорный интегратор управляющей скотным рынком (единой карантинной площадкой и сервисным центром кластера) берет малые хозяйства под крыло и встраивает их в свою цепочку. Крупный бизнес через кластерную систему дает фермеру то, что тот никогда не купит сам: высокопродуктивную генетику, племенных быков, ветеринарное сопровождение и — главное — понятные и привлекательные условия выкупа скота по понятной формуле цены.
3.Правовой и экспортный контур: Закрепление четкого статуса товарного ЛПХ и открытие прямых экспортных коридоров (Китай, Ближний Восток, страны ЕАЭС) дают рост благосостояния не только участникам кластера, но и всему муниципальному образованию.
Успех этой модели зависит не от размера прямых дотаций на голову, а от качества «правил игры». Инфраструктура доверия — честные весы, биржа и ветеринарный контроль — важнее бюджетных вливаний, потому что именно она превращает теневое поголовье ЛПХ в легальный валовой продукт региона.
Часть 2. Внешний контур: Как Казахстан меняет мясной баланс ЕАЭС
Пока мы в России только настраиваем внутреннюю кооперацию, наш ближайший сосед и партнер по ЕАЭС — Казахстан — совершает мощный рывок, перекраивая карту производства говядины на континенте.
Трансформация казахстанской модели: Опираясь на масштабную государственную программу развития мясного скотоводства, поддержанную льготным финансированием АПК (более 670 млрд тенге ежегодно) и целевую поддержку животноводства, Казахстан системно наращивает товарное производство. Общее поголовье КРС в стране стабильно растет и превысило 8,4–8,5 млн голов, причем основной прирост идет за счет роста числа вовлеченных молодых семей и укрупнения действующих фермерских хозяйств и откормочных площадок (фидлотов). Параллельно растет специализированное мясное стадо и глубина переработки.
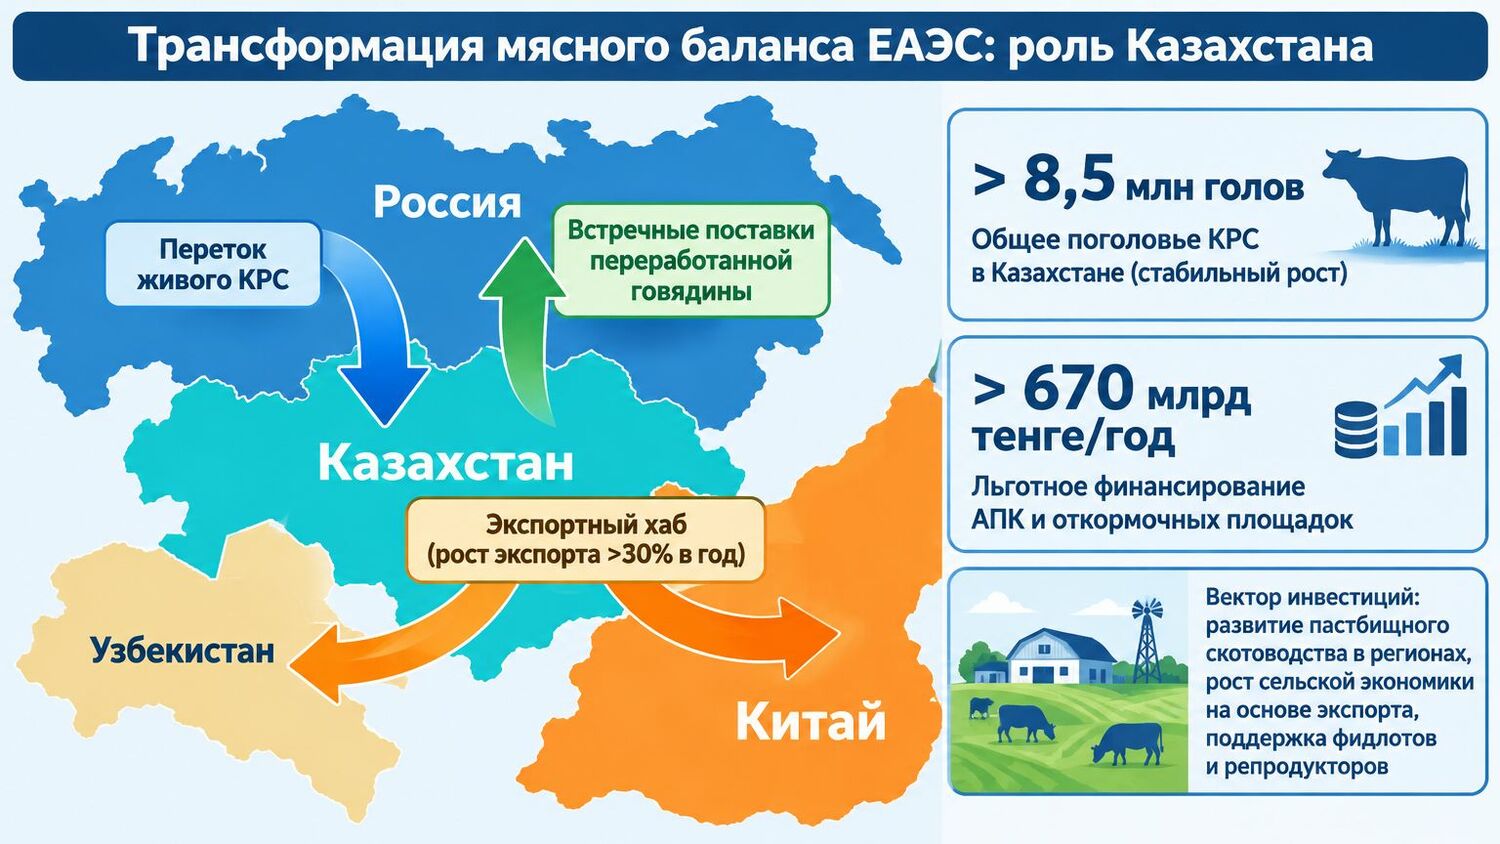
Новая архитектура формирующихся мясных потоков:
1.Вектор «Россия – Казахстан» (Утечка сырья): идет активный переток живого КРС из приграничных регионов РФ в Казахстан. Отсутствие у нас цивилизованных скотных рынков и гарантированного сбыта внутри страны толкает российского фермера продавать телят соседним странам.
2.Вектор «Казахстан – Россия» (Возврат с наценкой): Встречный поток — в скорости мы ждем уже переработанной говядины. Соседи оставляют добавленную стоимость, налоги и рабочие места у себя, а нам будут возвращать готовое мясо с высокой маржой.
3.Вектор «Казахстан – Китай/Узбекистан» (Экспортный хаб): Казахстан закрепляет за собой статус главного мясного хаба Центральной Азии, наращивая поставки на емкие рынки Узбекистана и КНР (экспорт говядины из РК показывает рост более чем на 30% в год).
4.Вектор «Инвестиции на периферию»: Капитал идет из крупных городов в глубинку, создавая точки роста в степных районах Казахстана: современные репродукторы, пастбищное скотоводство и откормочные комплексы.
Казахстан перестает быть просто транзитной территорией — он становится центром притяжения капитала и компетенций в мясном бизнесе. Если мы не запустим свои отраслевые кластеры сейчас, Россия рискует закрепиться в роли поставщика дешевого живого скота в обмен на импортную говядину, уступив соседям евразийский рынок.
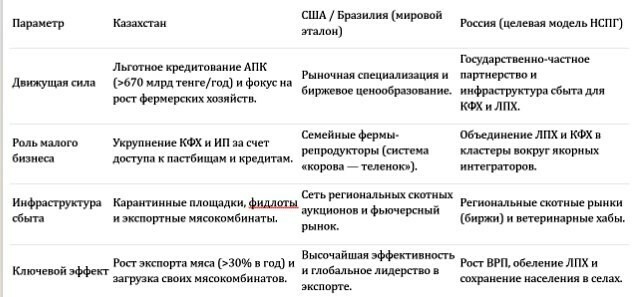
Сравнительный анализ моделей развития отрасли
3. План действий для регионов и отраслевых союзов
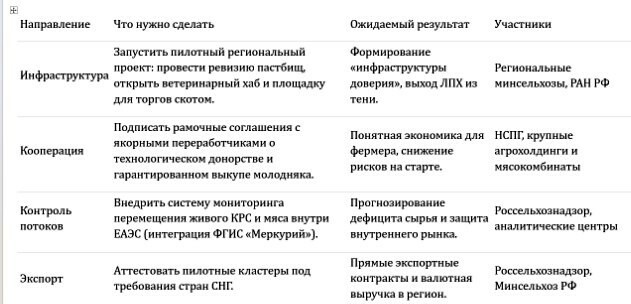
4. Ключевые риски и как их снять
1.Вымывание поголовья (утечка живого скота): Ускоренный вывоз молодняка и маточного стада за рубеж из-за отсутствия цивилизованных площадок сбыта внутри страны.
oРешение: Форсированное открытие региональных скотных рынков с понятной ценой и введение гибких таможенно-тарифных мер на вывоз живого скота до насыщения собственных откормочных мощностей.
2.Инвестиционный ступор: Бизнес не идет в мясное скотоводство из-за дорогих кредитов и непредсказуемости сырьевой базы.
oРешение: Разделение рисков через ГЧП: государство берет на себя базовую инфраструктуру (дороги, ветеринарные пункты, карантинные площадки, учет), снижая порог входа для частного инвестора.
3.Опустение сельских территорий: Люди продолжают уезжать из деревни, потому что доходность в животноводстве ниже, чем в растениеводстве, а труд тяжелее.
oРешение: Перенастройка господдержки: смещение акцента с прямых субсидий на гектар пашни в пользу пастбищного скотоводства, которое поднимает заброшенные земли и дает людям круглогодичную работу.
Материал подготовлен аналитической службой Национального союза производителей говядины (НСПГ) на основе отраслевых данных, статистики Бюро национальной статистики РК и материалов Минсельхоза РФ.